All Posts By

takumi-login

個人信用情報に不安がある方へ|資金計画・住宅ローン

By 家づくりコラム No Comments
スタッフブログ

個人信用情報に不安がある方へ|資金計画・住宅ローン

 こんにちは、匠工房です。今回は個人信用情報についてお話しします。個人信用情報に傷がついていると、住宅ローンの事前審査は通りません。高額融資へのリスクが高いからですね。今回は、個人信用情報について心当たりがある方は不安に思っている方はどうすればいいのか?についてお話ししていきます。

1. 個人信用情報の見方

1-1.個人信用情報を開示しよう

 個人信用情報は各機関から情報開示請求をすることができます。手軽にインターネットから請求できますし、窓口や郵送にて請求することも可能です。
個人信用情報は、CIC・JICC・KSCに登録されています。全ての情報開示請求をすることができますが、主にCICはクレジットカードや携帯料金、JICCは消費者金融やカードローン関係、KSCは銀行ローン関係が登録されているので、まずは心当たりのある機関に請求してみてください。
情報開示には1,000円ほど手数料が取られますので注意が必要です。

1-2.個人信用情報の見方

①CIC (https://www.cic.co.jp/)まずは「入金状況」を見てみましょう。

毎月きちんの支払いがされているかどうかを確認することができます。月々の下に記号があり、その意味は以下の通りです。

$:請求通りの入金あり
P:請求額の一部の入金あり
R:本人以外の入金あり
A:本人の事情により、期日までに入金されなかった
B:本人の事情とは無関係の理由で入金されなかった
C:入金されておらず、原因不明
-:請求も入金もなし
空欄:クレジット会社等からの情報の更新がなかった

PやAが記載されている場合、住宅ローンの審査に影響があるので注意が必要です。

次に「返済状況」を確認します。この欄に「異動」の記載がある方は、残念ながら住宅ローンの審査には大きく営業を及ぼします。異動とは、返済の遅れ(61日以上または3か月以上)がある場合や保証会社が代わりに返済した場合、破産手続きが決定した場合に表示されます。支払いに遅れがある又は返せない人という風に捉えられますので、信用力を失い審査の通過は非常に厳しいです。

②JICC (https://www.jicc.co.jp/)

JICCでは「異動参考情報」に注目しましょう。内容は以下の通りです。

延滞:期日から3か月以上入金されていない
延滞解消:入金されたので延滞がなくなった
債権回収:契約先が強制執行、支払い督促などの法的手続きをした
債務整理:契約先に返済金額の減額等を申し入れた情報
保証履行:保証会社が本人に代わり支払いをした
保証契約弁済:契約先が保証会社から一括支払いを受けた以上のような内容が記載されていたら、要注意です。

③KSC (https://www.zenginkyo.or.jp/)

KSCでは「残債額・入金区分」を確認してください。

〇:請求通りの入金あり
△:請求額の一部の入金あり
✕:入金なし
P:事情により入金なし
-:請求はないが入金あり△や✕の記載がある場合は、要注意です。

2. 個人信用情報に傷がついていたら?

2-1.情報の回復を待つ

 上記のような要注意事項が記載されていた場合、個人信用情報に傷があるといえます。ではこのような場合はどうすればいいのでしょうか?

 個人信用情報は、訂正や削除を請求することはできません。しかし、保有期間があります。この保有期間中は、その支払いを終えていたとしても消えることはありません。保有期間が終了するのを待ち、個人信用情報の回復を待ちましょう。

2-2.情報の保有期間

 個人信用情報の保有期間は情報や機関によって異なります。ローンやクレジットカードの契約内容や返済状況、債務整理や債権回収などは約5年が保有期間です。(JICCの場合、債権譲渡の事実に係る情報については当該事実の発生日から1年以内。KSCの場合、民事再生手続開始決定の日から10年を超えない期間。)ローンやクレジットカードの申し込み情報は、照会した日から約6か月が保有期間になっています。

2-3.パートナーに組んでもらう

 保有期間を待てない場合でも個人信用情報に傷がある以上、その方名義で住宅ローンを組むことは非常に難しいです。他の方法としては、パートナーの方名義で住宅ローンを組むという方法があります。年収や条件などが変わるかもしれませんが、検討してみるのも1つの手です。

3. 個人信用情報に傷をつけないために

3-1.遅滞や払い忘れに注意!

 個人信用情報に傷をつけないためには、クレジットカードやローンの返済を忘れずにしっかりと払い続けることが何より大切です。お金にルーズになってしまうと、結果的にマイホームという大きな買い物の機会を失ってしまうことになります。後々困ることのないよう、お金の管理はしっかりしておくようにしましょう。

3-2.カードの持ちすぎに注意!

 クレジットカードはキャッシング機能がついているため、使っていなくてもクレジットカードを複数枚所持している人は金融機関にとって印象が良くありません。持っているだけで個人信用情報に傷がつくことはありませんが、使用していないクレジットカードがあれば解約しておきましょう。

4. まとめ

・個人信用情報に傷がある場合、保有期間を過ぎなければ住宅ローンの審査には不利になってしまう

・お金の管理はしっかりと!支払いは忘れないように気を付けましょう!

・個人信用情報に不安がある方は、まずは匠工房へご相談ください!
住宅に気密が必要な理由って?|マイホーム基礎知識

By 家づくりコラム No Comments
スタッフブログ

住宅に気密が必要な理由って?|マイホーム基礎知識

 こんにちは!匠工房です。本日はお家の性能の中でも重要な気密についてお話しします。

1.気密とは

 「気密」とは、隙間をなくして空気の出入りを少なくすることをいいます。気密性が高い家とは、隙間がない家と言い換えることができます。隙間があると家の中の空気が出入りしてしまい、冬は寒く夏は暑いという過ごしにくいお家となってしまいます。

2. 気密が重要な理由

2-1.断熱材を守るため

 気密性を高くする理由の1つは、断熱材を守るためです。水蒸気を含んだ湿った空気は、温度の低い方へと流れます。冬は室内から室外へ、夏は室外から室内へと逃げていくのです。その際に、壁面や床下、天井などを空気が移動すると、部屋との温度差によって結露を引き起こします。結露によって断熱材が弱らないよう、空気を通さない気密性が必要なのです。

2-2.計画的な換気を

 お家の中は常に換気をしておく必要があります。なぜなら室内の空気は建材などから発生する化学物質やニオイなどが充満しているからです。換気をせずに放置するとシックハウス症候群などの健康被害を引き起こします。室内の空気を排出し、室外の新鮮な空気を取り込むことで、常にキレイな空気が室内を満たすようになります。

 24時間換気は、家の中の空気を計画的に入れ替えてくれます。気密性のない家だと、換気経路がバラバラになり24時間換気が機能を失ってしまいます。それを防ぐために、気密性を高める必要があるのです。

3. 気密性を判断する基準

 気密性を示す数値のことを、C値(隙間相当面積)といいます。建物全体にある隙間面積(㎠)を延床面積(㎡)で割った数値で、C値は低いほど気密性が高いといえます。元々は5.0という基準値(寒冷地では2.0)が設けられていたのですが、平成14年以降その基準もなくなってしまいました。「施工前に数値が確認できない」や「施工後の検査にコストがかかる」などの理由からです。

  しかし、上記のように快適な家で暮らすなら気密性の高さは必須です。検討している建物屋さんには、気密性の高さについて質問してみるのもいいですね。

4.まとめ

・気密性の高さは、快適なお家で暮らすために必要なチェック項目です。

・見た目や設備だけでなく、目には見えない気密性の高さにも目を向けていただきたいです。

【住宅ローン】本審査とは?落ちたらどうするの?|資金計画・住宅ローン

By 家づくりコラム No Comments
スタッフブログ

【住宅ローン】本審査とは?落ちたらどうするの?|資金計画・住宅ローン

 こんにちは、匠工房です。今回は住宅ローンの本審査についてお届けします。

1.本審査とは

1-1.事前審査と本審査

 本審査とは、事前審査と土地や請負契約が終わったあとに行なう、金融機関による2度目の住宅ローン審査です。

 事前審査は住宅ローンの契約者の返済能力について簡単に審査するものですが、本審査では長い時間をかけてより厳密に行なわれます。

 また、返済能力だけでなく本人の健康状態も確認されます。団体信用生命保険の加入審査です。さらに購入する土地や建物の担保価値についても審査されます。例えば3000万円の借入れをしたい場合、金融機関はその土地や建物が3000万円を融資しても問題ない価値があるかどうかを判断する必要があります。市街化調整区域のように家が建てられる人が限られるような土地は活用方法も限られるため価値が低いと見なされることがあります。その場合は希望額より低い額で審査が下りることもあります。

1-2.本審査に必要なもの

 本審査では事前審査より厳密な審査をするため公的な書類を用いて審査を行ないます。審査期間は2週間ほどで、場合によっては1カ月ほどかかることもあります。


 本審査で必要なものは以下の通りです。

・ローン本審査申込書

・団体信用生命保険審査用紙

・運転免許証などの本人確認書類

・健康保険証

・住民票

・実印

・印鑑証明書

・課税証明書または納税証明書(確定申告の有無で異なります)

・登記簿謄本

・(土地)売買契約書・重要事項説明書

・(建物)請負契約書・建築確認済証一式


印鑑証明書や課税証明書などは役所や市町村によってはコンビニで取得することができます。取得にはお金がかかりますのでご注意ください。

2. 本審査に落ちる原因と対策

 事前審査を通過していれば、基本的に本審査で落ちる可能性はあまりありません。しかし、事前審査をしたときと大きく状況が変わっている場合は落ちてしまうこともあります。どういったケースが考えられるのか、見てみましょう。

2-1.転職をした

 まずは転職をしたケースです。事前審査で申告した内容(職場や年収など)が異なっている場合は本審査が通過しにくくなります。あくまでも事前審査で審査した内容に基づいて本審査を行なうからです。勤続年数が0からのスタートとなることや、年収が変化することを考えてもマイホーム計画中の転職は賢明ではありません。

2-2.多額の借入れをした

 やむを得ない場合であっても、多額の借入を事前審査後から本審査までにしてしまうと本審査に大きな影響を及ぼします。こちらも事前審査の内容と大きく異なってしまうからです。また、住宅ローンの借入額は返済比率と関係します。借入れをすると、その分住宅ローンの返済に充てられる額が減ってしまうと考えてください。審査に落ちたり希望額を借りれなくなったりしてしまいます。やむを得ない場合(車が壊れてしまい、ローンで車を買う必要があった等)、早急に担当者に連絡するようにしましょう。

2-3.信用情報にキズがついた

 借入れをした状態で住宅ローンを組む予定の方もいらっしゃるでしょう。その場合、月々の返済は欠かさず行なうようにしてください。もし返済を怠ってしまうと、個人信用情報にキズがついてしまい、本審査に落ちてしまう可能性があります。自己資金に余裕があるなら、事前にその他の借入れは返済し、個人信用情報にリスクがない状態でマイホーム取得に動くようにしましょう。

3. まとめ

・本審査は事前審査と状況が変わらないのであれば恐れる必要がありません。

・やむを得ない借入れや転職などの事情が発生した場合は、必ず担当者に連絡し対処を考えるようにしましょう。 


 住宅ローンに関してご不安な方へ

 匠工房で住宅ローンについての不安を解消しませんか?


  匠工房では、住宅ローンの個別相談を受け付けております。

・今すぐマイホームが欲しいわけではないけど、なんとなくお金のことが不安…

・マイホームが欲しいけど、転職したてでも大丈夫?

・借入れがある状態でも、住宅ローンは借りられる?

住宅ローン相談会はコチラ!←

資金計画が夢のマイホームの鍵になる|資金計画・住宅ローン

By 家づくりコラム No Comments
スタッフブログ

資金計画が夢のマイホームの鍵になる|資金計画・住宅ローン

今回は、資金計画の大切さについてお話しします。

1.資金計画について

1-1.資金計画とは

資金計画とは、住宅ローンを利用しマイホームを購入するにあたって、月々いくらの返済なら無理がないかを考え、予算を決めることをいいます。住宅ローンはいくら借りて、自己資金はいくら用意するのか?住宅ローンの返済額は最大いくらなら払い続けられるのか?など、マイホームとお金は切っても切り離せない関係です。 

資金計画はマイホーム購入のための第一歩です。例えば、いくら手元に持っているか確認しないまま、高いお買い物はしませんよね?きちんと払えるか確認してからレジへ向かうと思います。マイホームも同じことです。自身の経済状況を確認してから、土地探しや建物屋さん探しへと踏み出しましょう。

2.資金計画の手順

2-1.①事前審査をする

資金計画の最初の一歩は「事前審査」です。事前審査とは、金融機関に自分は住宅ローンが借りられるか、またいくら借りられるか等を審査してもらうことをいいます。住宅ローンの事前審査は非常に手軽で、「免許証」「保険証」「直近の源泉徴収票」があれば無料で受けることができます。(会社経営者や個人事業主の方は異なります)

事前審査は土地から購入する方にとっては非常に重要なプロセスです。土地探しより先に事前審査をしておくことをオススメします。

例えば、事前審査をせずにマイホーム計画を進めたとします。土地と建物合わせて4000万円となり、契約することになりました。その後、銀行の審査の結果3000万円しか借りることができず、1000万円の自己資金を用意しなければならないことが分かりました。さあ大変です。いきなり1000万円を用意してくださいと言われて用意できる人はどのくらいいるでしょうか?こうなってしまわないよう、先にお財布の中身を確認しておきましょう、というのが事前審査なのです。

2-2.②無理のない支払い額を決める

事前審査では住宅ローンでいくら借りられるかを確認することができますが、資金計画はここで終わりません。「いくら借りられるか?」が分かれば、次は「いくら借りるか?」を明確にする必要があります。マイホームを購入してから始まるのが「月々の返済」です。重要なのは「4000万円借りる」ことではなく、「月々いくら返していくか」なのです。月々10万円ずつ返していくのか、8万円ずつ返していくのかでは、借入額が当然違います。月々の返済が家計を圧迫しないよう考えるのも、大切な資金計画です。

2-3.③予算を決める

事前審査によって借りられる金額を知り、希望の月々の返済額から逆算して借りたい金額が分かりました。もしマイホームに充てられる自己資金があるならその額を足して、マイホームのための総予算が割り出されたことになります。

ところでマイホームには「土地」と「建物」が必要です。ほとんどの方は土地探しから始めることと思いますが、土地と建物にはそれぞれ本体価格と諸経費がかかります。したがって、土地と建物にそれぞれどう予算を振り分けるかを考える必要があります。

例えば総予算が4000万円だとします。希望する土地に1500万円かかるとすれば、建物にかけられるお金は2500万円です。土地の価格が高ければ、当然建物の予算を圧迫することになります。土地と建物のバランスを考えながら土地探し・建物屋さん探しをする必要があるということですね。

3.資金計画が大切な理由

3-1.生活が破綻するのを防ぐ

以上で述べたように、資金計画をすることでお金の見通しを立ち、上限と予算を決めることによって、どのくらい無茶ができるのかも知ることができます。マイホーム計画では、特に建物の打ち合わせで総額が上がっていく傾向にあります。

「あれもしたい」「これもしたい」を全て含めると、総額が跳ね上がり、結果マイホーム購入後の家計を圧迫し、生活が苦しくなってしまうのです。せっかく夢のマイホームを手に入れることができたのに、そのせいで家計が成り立たなくなり家を売る羽目になっては元も子もありませんよね。

ある程度の予算と「どれだけ追加してもこの金額は絶対超えない」という意識を持ちながらマイホーム計画を進めれば、満足のいくマイホームと無理のない支払いをしていくことができます。

3-2.スムーズなマイホーム作りのため

資金計画をまったくせずにマイホーム計画を進めていき、いざ事前審査をしたときに希望額が借りられないことが判明したり、月々の返済額が「とても払えない!」額になってしまったとします。その時点でマイホーム計画は一旦ストップ。予算に合わせた土地探しや建物の打ち合わせを、一からしなくてはいけないことになります。今までに費やしてきた時間や労力がムダになり一気にモチベーションが下がってしまいます。こうならないために、しっかりと資金計画はしておくべきです。

4. まとめ

・資金計画はマイホーム購入において最も重要!

 ・マイホームは計画ではなく、住み始めてからが本番。後悔がないよう、お金に関してしっかりと決めていきましょう。

マイホームに自己資金は必要? | 資金計画・住宅ローン

By 家づくりコラム No Comments
スタッフブログ

マイホームに自己資金は必要? | 資金計画・住宅ローン

こんにちは!匠工房です。こちらのブログでは、新築や住宅ローンについてのお話をしていきたいと思います。
モデルハウスなどの情報についても発信していきますので、お楽しみに☆


今回から、住宅ローンについての様々なお話を連載していきます。少しでも参考になれば幸いです。

1.住宅ローンとは

1-1.住宅ローンって

住宅ローンとは、「住むための家」を購入する際に利用できるローンのことをいいます。
店舗用の建物に利用することはできず、また住宅ローンは1人で複数の住宅ローンを利用することはできないので、別荘を買うために住宅ローンを利用することもできません。

1-2.住宅ローンの仕組み

住宅ローンは、購入する土地や建物を担保にしてお金を融資してもらい、決められた契約に沿ってお金を金融機関に返済していく仕組みになっています。融資されたお金には借入金額や借入期間、借りた人の属性に応じて利子がかかります。この利子が銀行の「儲け」となります。

1-3.住宅ローンが使える金融機関

住宅ローンは様々な金融機関が取り扱っています。

①銀行やネット銀行

多くの人が利用しています。金利のタイプやプランなどが豊富にあり、オプションを付けることも可能です。自分のライフスタイルに合わせて商品を選ぶことができます。 

②財形住宅融資

会社や公務員の福利厚生としてある制度です。定められた条件をクリアすれば、一般的に必要な住宅ローンにかかる手数料がかからずに利用できる場合もあります。

③フラット35

住宅金融支援機構が運営している住宅ローンです。金利が借入時から完済まで一定であることが特徴で、民間金融機関を通じて申込みをすることができます。

2.マイホーム買うなら貯金するべき?

2-1.自己資金?頭金?

住宅ローンを利用してマイホームを購入する場合、「自己資金」や「頭金」というワードを聞いたことがあると思います。その違いはなんでしょうか? 

自己資金と頭金は似ているように聞こえるかもしれませんが別物です。

頭金とは、マイホーム費用から住宅ローン金額を差し引いた額のことをいいます。一方自己資金とは、頭金を含めたマイホームに充てるためのお金のことをいいます。自己資金が多ければ多いほど、住宅ローンの借入額は減りますので、頭金額を越える自己資金を用意される方もいらっしゃいます。

2-2.今までは自己資金は「必要」だった

マイホームを建てる相談を親にしたら、「貯金してからにしなさい!」と言われた方もいらっしゃると思います。何故なら、皆さんの親御さん世代がマイホームを建てた時代、住宅ローンの借入金額は土地+建物代金(諸費用を除く)の80%までと定められた金融機関が多かったからです。最低でも、土地+建物代金の20%の頭金分の自己資金は必要だったわけです。

例えば、土地+建物代金が4000万円だった場合、800万円は頭金として用意する必要があったのです。かなりの大金ですよね。 

しかし、現在はどうでしょうか?

3.マイホームに自己資金は必要か?

3-1.必ずしも必要とはいえない

現在は、従来のような20%の制限はない金融機関が多いです。経済状況が大きく変わり自己資金を貯めることのハードルが高くなったことから、土地などの流通が滞ったことも背景として考えられます。

土地をはじめ、建物代金や火災保険などの諸費用まで、すべて住宅ローンで借りることができるようになりました(条件あり)。頭金を含めた自己資金が0円でもマイホームを建てることができるということです。

3-2.自己資金なしでマイホームを建てるメリットとリスク

住宅ローンを自己資金なしで借りる場合のメリットとして、マイホーム用としての貯金に縛られず欲しいタイミングでマイホームが建てられるという点が挙げられます。

例えば、賃貸に住んでいる場合。

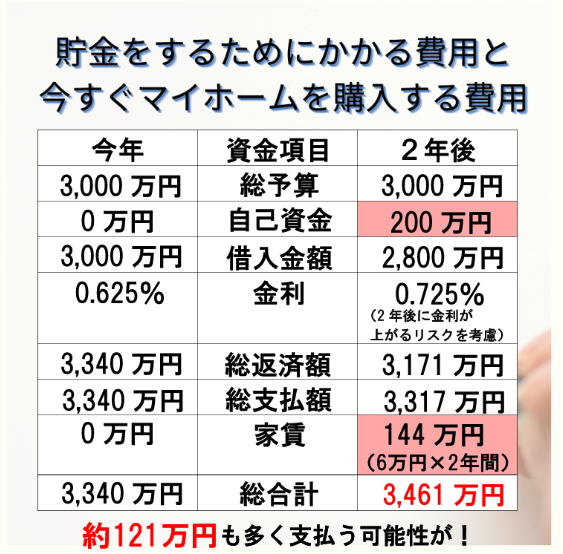
現在、自己資金として用意できる額が0円とします。マイホームを建てる総予算が3000万とします。

今このまま建てると金利も含めて総支払額が3340万円となります。


一方、自己資金を2年かけて貯めるとします。賃貸に2年間住み続けるとその分の家賃144万円(6万円×2年間)払い続けながら、自己資金を貯めなければなりません。加えて2年後には経済状況が変わり、金利が今より高くなっているというリスクもあります。全て合わせて計算すると、総予算が変わらなくても総支払額が3461万円となり、約121万円も余分にお金がかかってしまう可能性があるのです。

金利のリスクを理解したとしても、家賃はもったいなく感じますよね。

また、手元にお金を残して置けるのも自己資金なしでマイホームを建てるメリットです。家族に何かあった場合などの不測の事態に備えて、現金はできるだけ手元に残しておきたいですよね。

一方で当然リスクもあります。自己資金なしで丸々住宅ローンを利用するということは、借入金額や毎月の返済額が増えるということになります。住宅ローンの支払い以外に子育てや車、老後などお金がかかるタイミングは多々あります。長期的な計画の中で、無理のない支払い額になるよう検討する必要があります。

3-3.自己資金が必要であるケース

ここまで、住宅ローンは自己資金なしで借りることができるというお話をしてきました。それでは誰もが自己資金なしで住宅ローンを借りることができるのかというと、答えは「NO」です。金融機関が審査時に確認する年収や借入れ額(車のローンなど)を総合的・個別に検討した上で、自己資金なしで借入れができるかどうか判断されます。

また、自己資金なしとはいえ、一時的に支払わなければならないお金があります。例えば土地の手付金。これは住宅ローンの実行前、土地の契約時に土地代金の一部を売主様に支払うお金ですので、一時的に支払う必要があります。また、家具家電を買い替える場合の費用や引っ越し費用は住宅ローンに組み込むことができないので、こちらは自己資金から賄う必要があります。マイホームを建てる費用は自己資金0円で叶っても、全く貯金を崩さずに、というのは難しそうです。

4.まとめ

・金融機関が、年収や借入れ状況などに問題がないと判断すれば、自己資金なしで住宅ローンを組むことはできます。 

・その分借入額が増えるので、毎月の返済額が家計を圧迫する可能性があります。綿密な資金計画が必要です。

・自己資金なしで住宅ローンを組めたとしても、土地契約時の手付金は一時的に支払う必要があります。 

・家具家電代や引っ越し費用は住宅ローンに組み込めないので、別途用意する必要があります。

ご挨拶

By スタッフブログ No Comments
スタッフブログ

ご挨拶

〜みんなが幸せになれるように〜

建築業界、不動産業界をサービス業へと改革するため日々努めております。

「その家族が幸せになれるように」
この願いをお客様と共感し、滋賀県を代表する企業を目指しております。
私共は会社も人も若いですが体力、情熱、スピード、元気、笑顔があります。
そして古くからある建築業界や不動産業界の悪習を全て取り払い、健全で正直な企業創りをしています。

人間が生きていく上で必要とされる「衣・食・住」のひとつ「住」の全てを任せていただけるようにがんばります。

代表取締役会長 関 孝治

住宅ローン無料相談会

By イベント No Comments

開催日:完全予約制
開催場所:野洲店/草津栗東店/瀬田店/水口店/八日市店/彦根店

正しいローンの借り方
知っていますか?

・そもそも何から始めたらいいの?
・転職直後だけど家が欲しい!
・固定金利と変動金利、どちらがいいの?
・自分がいくら借りられるのか知りたい!

個別相談会のメリット

お金の疑問と不安が
解決できます

「お金のことが心配で、一歩を踏み出せない…」
そんなあなたの不安や疑問をお聞かせください!
家づくりの最初の一歩として、お金の不安を解決しましょう!

ライフプランを踏まえて
ご相談できます

出産だったり、小中学校のご入学、大学進学など…
子どもにかかるお金と住宅ローンって両立できるのか、
とても心配ですよね…
家族構成の変化やお子様のご成長などのライフプランを踏まえて、お客様に最適なプランをご提案いたします。

ゆっくりご相談できるように
キッズスペース完備

「小さな子供がいるのでしっかりと相談できないかも…」
ご安心ください!匠工房では、各店舗にキッズスペースを
完備しております。
ゆっくりとご相談ください。

イベント概要

1.個別相談会にご参加いただければ
ご相談は無料です!

この相談会で分かる5つのポイントはこちら。
① 支払える金額と、借りられる金額の違い

② 金利に関する正しい知識
③ 頭金ってあった方がいい?
④ 住宅購入に必要なお金っていくら?
⑤ 今は買うタイミング?

2.所要時間は60分!
最適なプランをご提案します。

「小さな子供がいるから長くいれない…」
「忙しくて時間が取れない…」
ご安心ください!
最短60分で、住宅ローンに関する疑問や不安を解決し、
最適なプランをご提案します。

参加されたお客様の声

野洲市 K様ご家族

近所でしていたオープンハウスに行ったことがきっかけでした。漠然と考えていたことが、具体的に想像できて、本当に思い立って行って良かったと思いました。相談しづらかったお金の話も丁寧に教えてもらえてよかったです。

大津市 O様ご家族

どれだけ借りれるのか。どうやって返していこうか。と自分で調べたりしていましたが、しっかりとプロに聞いてよかったです。
将来の不安がなくなり、安心できました。

草津市 I様ご家族

そろそろ家が欲しいね。って言ってたところに、案内が来たので、予約しました。
難しい話が多い中、噛み砕いて説明してくれる担当さんには、本当に感謝しかないです。
ありがとうございました。

野洲店

匠工房は滋賀県で20年以上、不動産をしている会社です。
地域に根差し、地元の皆さまのお住まいのサポートができるように、多数の資料を揃えてお待ちしています。
キッズスペースもありますので、ご夫婦はもちろんお子さまをお連れでのご相談も可能でございます。

〒520-2423 滋賀県野洲市西河原1丁目2227

草津栗東店

2021年4月にリニューアルオープン。
落ち着いた色合いの店内には個室も完備しており、ゆっくりとご相談いただけます。
キッズスペースもあり、お子様連れでもお気軽にご来店可能です。

〒520-3024 滋賀県栗東市小柿5丁目13-5

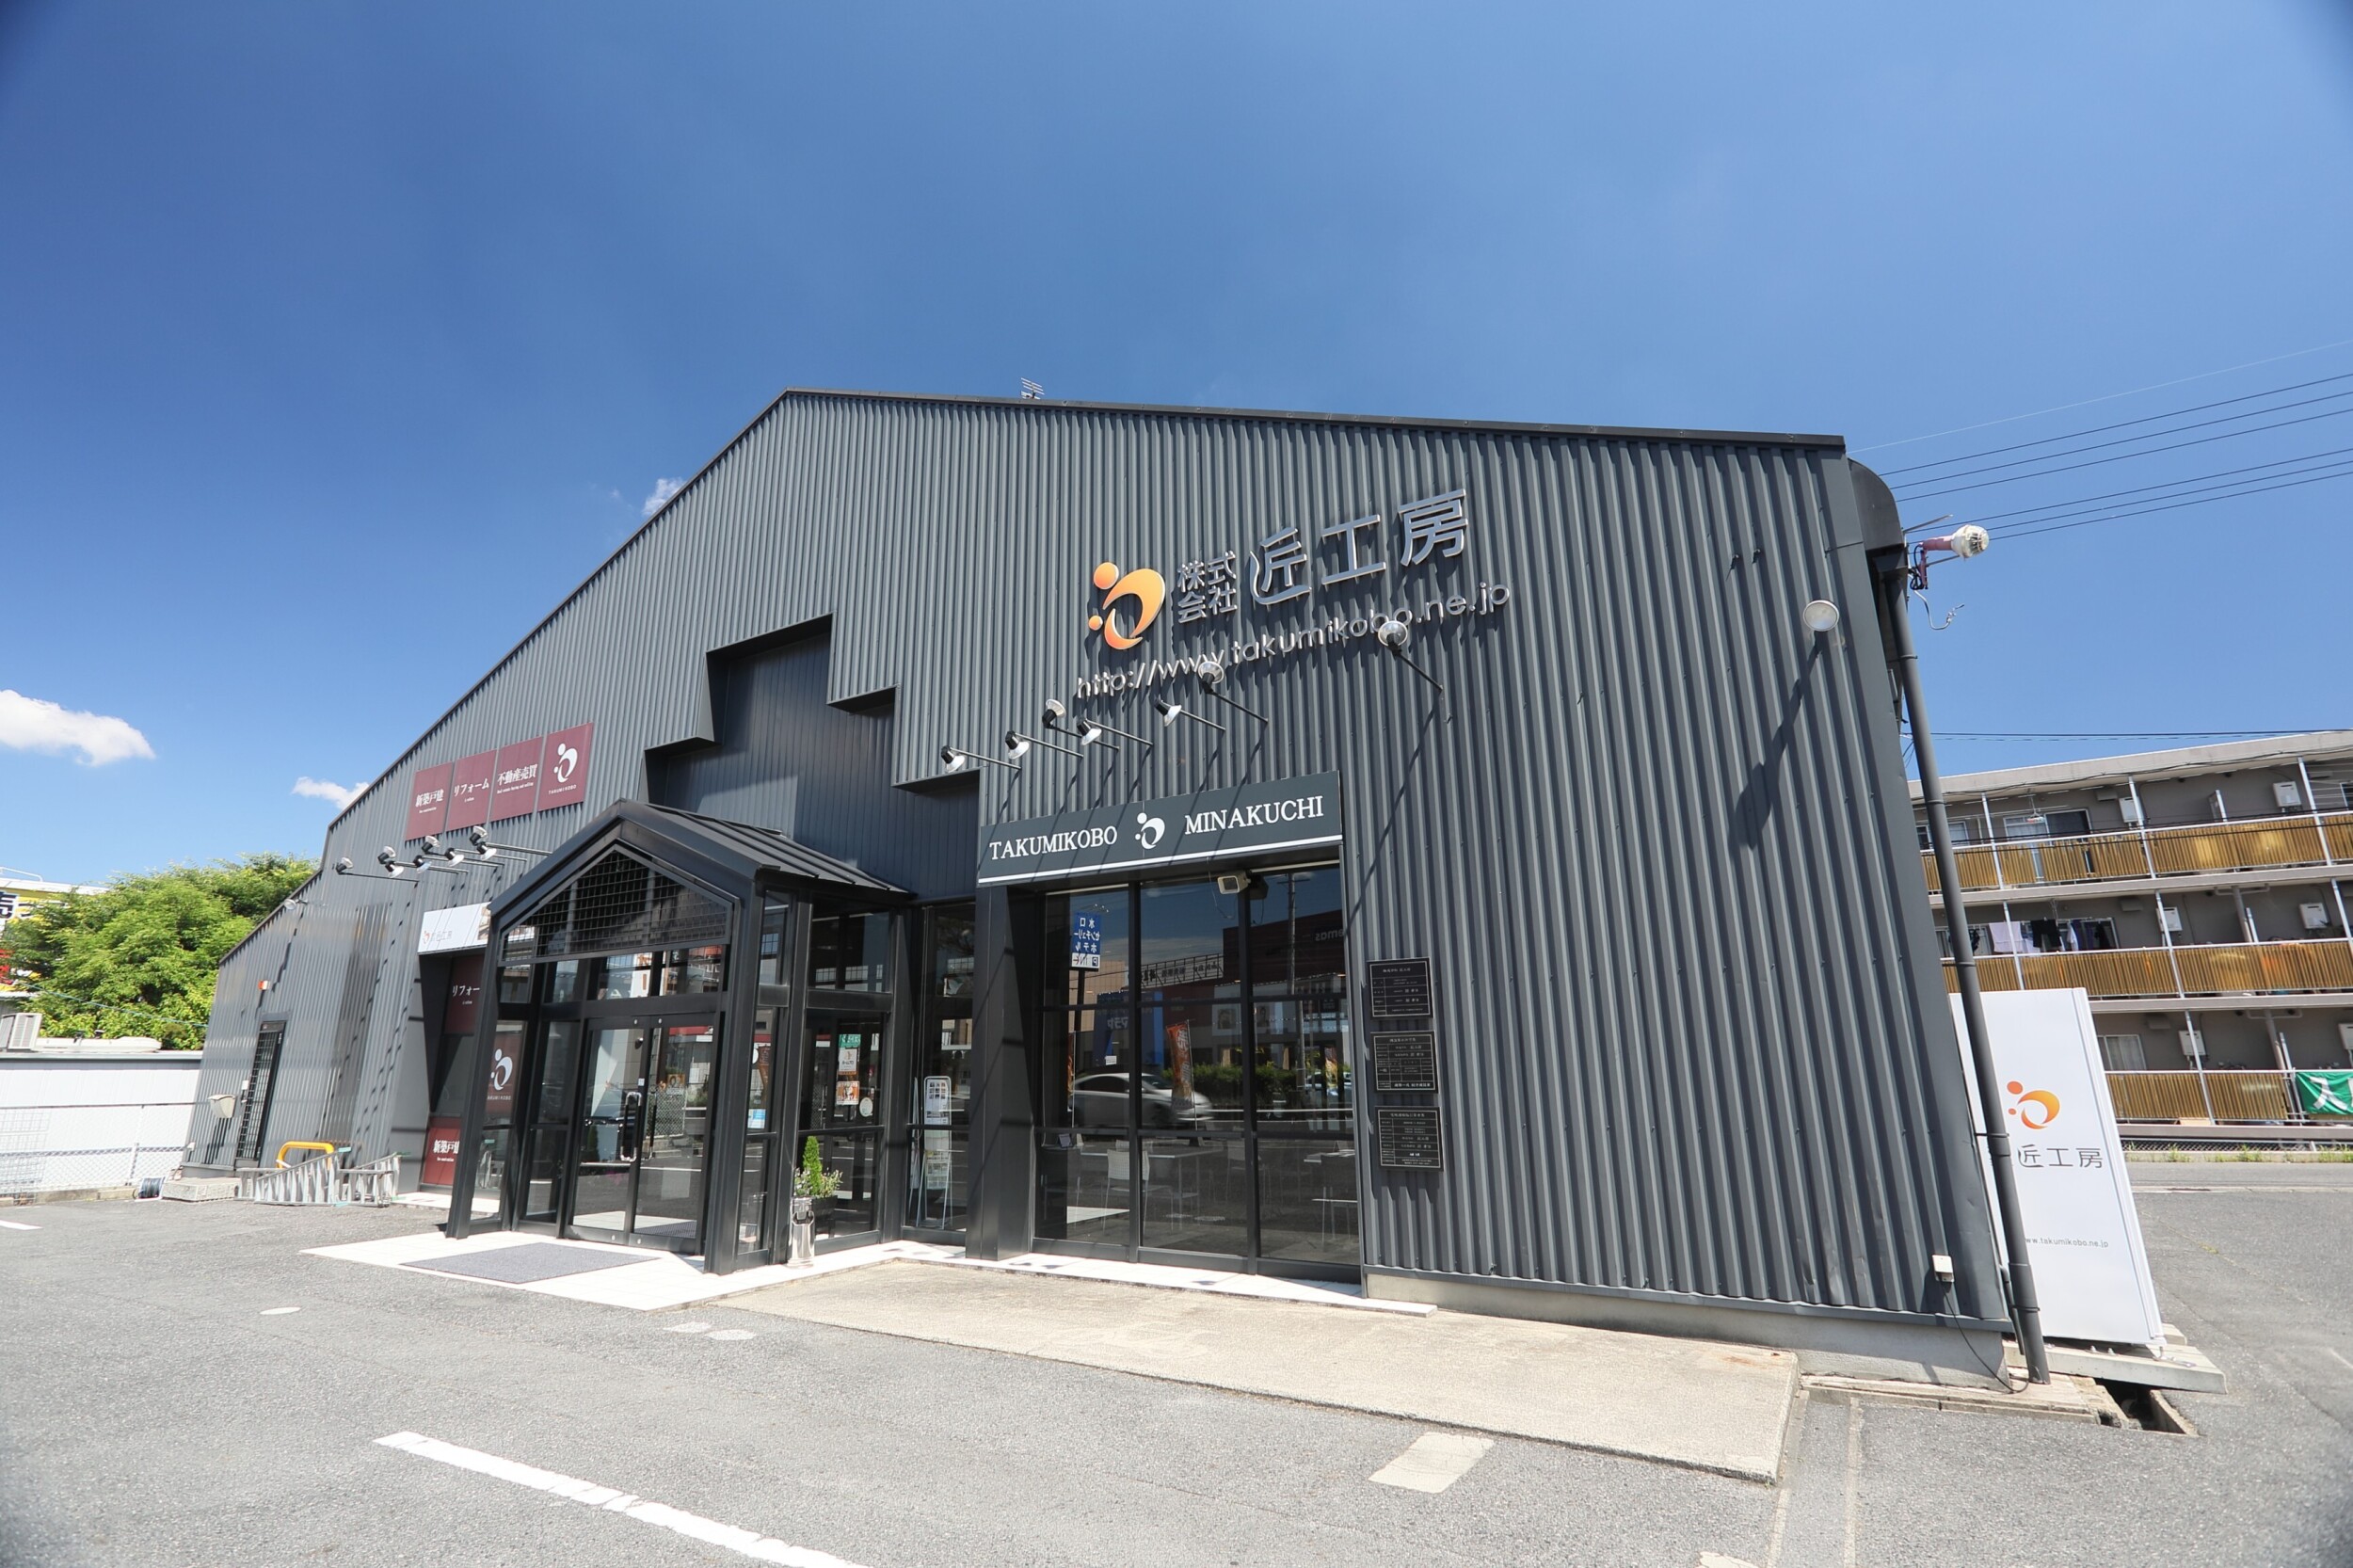
水口店

匠工房の新築のすべてを知っていただけるスペースを備えた大型店舗になります。
実際に使用する資材や商品を見て・さわってご検討いただけます。
キッズコーナーや駐車場も完備。

〒528-0036 滋賀県甲賀市水口町東名坂117

彦根店

2022年3月に移転オープン。
カフェ風の落ち着いた雰囲気の店内で、お茶をしながら相談しに来て下さる方も。
展示商品も充実しているので、実際に使用して頂くことも可能です。
可愛いキッズスペースはどの席に座っても見えるので、安心してお話ができます。

〒522-0041 彦根市平田町438-10

瀬田店

2023年2月にグランドオープン。
匠工房の新築に使用する資材や商品を実際に見て・触って、ご検討いただける体験ブースを備えた店舗。
店内はナチュラルなカフェ風のデザインになっており、ゆっくりくつろぎながらご相談していただけます。
広々としたキッズコーナーや駐車場も完備。

〒520-2153 滋賀県大津市一里山4丁目16-18

H.C

By 滋賀オフィス, 滋賀オフィス総合店舗課 No Comments

H.C

STAFF NAME

担当業務 店舗事業部営業
役職 -
保持資格 -
誕生日 4月29日
血液型 B型
出身地 滋賀県近江八幡市

お客様へのメッセージ

お客様の想いを伺い、想いを形にするために一緒に考え進んでいくことが大好きです。 日々過ごされる空間になるからこそ、お客様や来られる方々にとって大切な場所を一緒に創り上げられたら嬉しいです。 未熟な部分もございますが楽しみなお気持ちや不安なお気持ちに寄り添い、安心してお任せいただけるように日々勉強して参ります。これからの出会いと経験を大切にし、お客様に喜んでいただけることを目指して精一杯頑張ります。どうぞ宜しくお願い致します。

主任

A.S

By 湖西店, 湖西店建築事業部 No Comments
主任

A.S

STAFF NAME

担当業務 建築事業部 営業
役職 主任
保持資格 -
誕生日 4月17日
血液型 O型
出身地 奈良県生駒市

お客様へのメッセージ

知識と経験を積みお客様に満足して頂けるよう、誠心誠意努力してまいります。
常にお客様の立場に立ったご提案をさせていただき、信頼していただけるよう笑顔で頑張ります!

Z.M

By 滋賀オフィス, 滋賀オフィス戦略企画室 No Comments

Z.M

STAFF NAME

担当業務 戦略企画室
役職 -
保持資格 秘書検定2級
誕生日 8月12日
血液型 A型
出身地 和歌山県和歌山市

お客様へのメッセージ

大学卒業後は長らくホテル業にて企画広報の業務をしておりましたが、ご縁をいただき匠工房に入社いたしました。
テナント工房の魅力をもっと沢山の方に知っていただけるように、またお客様の夢の実現を叶えるお手伝いが出来るように、 ホテル業での経験も活かしながらイベント企画実施やコンテンツ制作、情報発信など頑張っていきたいと思っております。
皆様と一緒に作り上げていく、企画や情報発信もしていきたいので こんな情報が欲しい!こういった企画をしてほしい!といったご要望がございましたらぜひお教えいただけると嬉しいです。
どうぞよろしくお願いいたします。